
Yurt içi piyasalarda ana gündem, menkul kıymet yatırım fonlarına ilişkin baş döndürücü bir hızda yaşanan gelişmeler olmaya devam ediyor. Hatırlanacağı üzere; Sermaye Piyasası Kurulu’nun (SPK) yatırım fonlarına ilişkin rehberi 28 Ağustos tarihli kararıyla kapsamlı şekilde güncellenmiş, bu düzenlemelerde özellikle serbest fonlarda tek bir hisse veya ihraççı üzerinde oluşabilecek yoğunlaşma riskinin azaltılması hedefi ön plana çıkmıştı.
Ekonomist’in 27 Eylül - 10 Ekim 2026 tarihli sayısından
Yatırım fonlarına ilişkin düzenlemelerin ardından SPK’nın 8 Eylül tarihli 2026/57 sayılı Bülteni’nde yayımlanan kararlarla ise borsada işlem gören şirketlerde pay ve oy haklarına ilişkin bildirimlerin kapsamı yeniden belirlenmiş, şirketlerin fiili dolaşımdaki pay oranlarının hesaplanmasına ilişkin değişiklikler yapılmıştı.
Sermaye piyasalarında neler oluyor?
Sektör için önem arz eden bu kararların ardından 15 Eylül itibarıyla oldukça önemli gelişmeler birbirini izlemeye başladı. İlk olarak bazı yatırım fonlarının katılma payı iade ödemelerinde temerrüt durumu oluştuğu açıklandı. Bu durumun likidite konusunda riskler yaratması, BİST-100’de de aşağı yönlü sert hareketleri beraberinde getirdi ve BİST-100; 16 Eylül’de yüzde 7’ye yakın kayıpla 12.817’yi test ederek 2 Nisan’dan bu yana en düşük seviyesini test etti.
Bu dalgalanmanın ardından Hazine ve Maliye Bakanı Mehmet Şimşek başkanlığında 17 Eylül’de toplanan Finansal İstikrar Komitesi (FİK); ‘sermaye piyasalarının genel işleyişinde temel veya yapısal bir risk bulunmadığını, piyasaların sağlıklı işleyişinin sürdürülmesi ve makrofinansal istikrarın korunması amacıyla alınabilecek tedbirlerin değerlendirildiğini ve bu kapsamda gerekli tüm tedbirlerin ilgili kurumlar tarafından süratle uygulamaya konulacağını’ açıkladı.
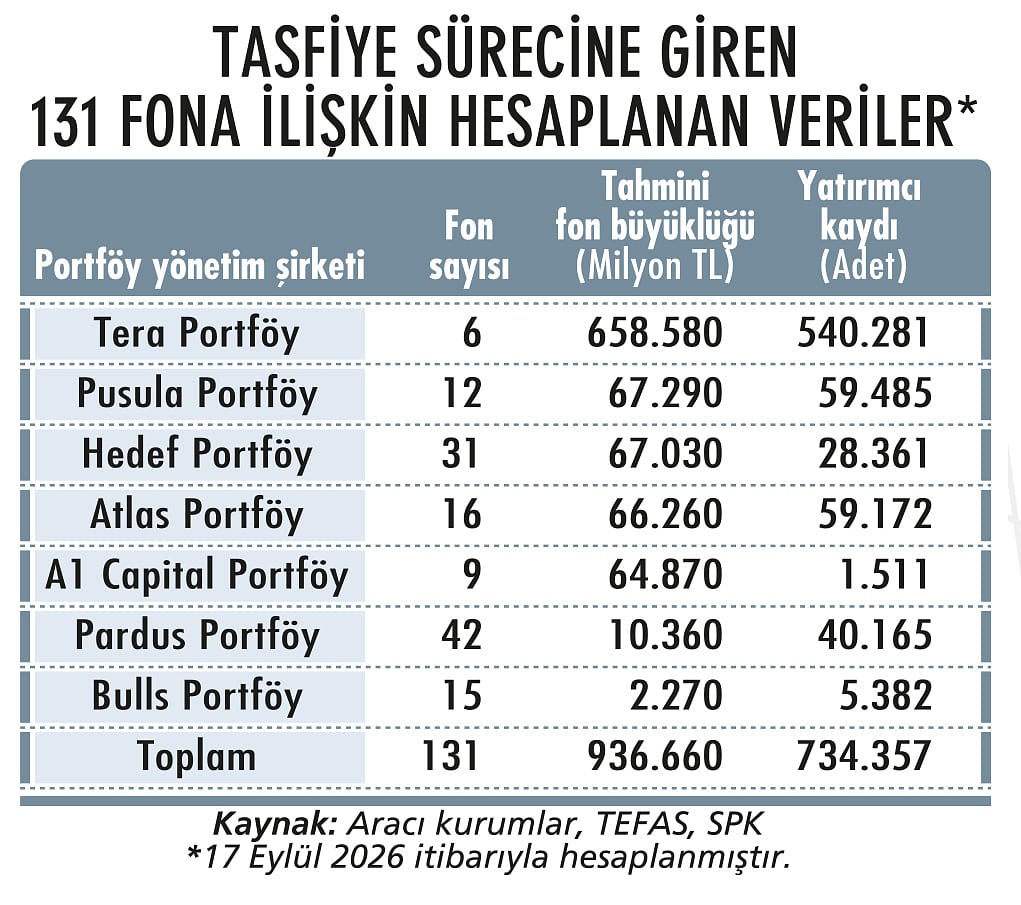
131 yatırım fonuna tasfiye kararı
FİK’in toplantısının ardından hem SPK’dan hem de TCMB ile BDDK’dan önemli adımlar geldi. SPK, 17 Eylül’de aldığı ilke kararında Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Capital Portföy, Pardus Portföy ile Bulls Portföy’ün kurucusu olduğu ve katılma payları Türkiye Elektronik Fon Alım Satım Platformu’nda (TEFAS) işlem gören tüm yatırım fonlarının TEFAS’ta alım ve satım yönünde işleme kapatılmasına ve bu fonlardan 131’inin tasfiye ettirilmesine karar verdi.
SPK listesinde yer alan yetkili yerli kredi derecelendirme kuruluşlarından Dünya Kredi Derecelendirme; tasfiye edilmeyen ama işleme kapatılan fon sayısının 92 olduğu, böylece toplamda 223 fonun işleme kapatıldığı bilgisini veriyor. Bu noktada bir aracı kurum; işleme durdurulan fonlardan 23’ünün TEFAS’ta işlem görmediğini de belirtiyor.
Fon büyüklüklerinde tablo nasıl?
Dünya Kredi Derecelendirme’nin verdiği bilgilere göre; SPK kararına konu olan toplam 223 fonda yatırımcılara ait toplam 932 bin hesap var, bunun bir kısmı da aynı yatırımcılara ait. Yaklaşık yüzde 28’inin aynı kişilere ait olduğu varsayılırsa yaklaşık 671 bin kişinin bu işlemlerden etkilendiğini, bunun 517 bininin tasfiye edilecek fonların, 154 bininin işlemi durdurulan fonların yatırımcıları olduğunu kaydeden Dünya Kredi Derecelendirme, analizine şöyle devam ediyor:
“Kararda yer alan yedi portföy yönetim şirketi (PYŞ); 954 milyar TL’si tasfiye edilmek, 146 milyar TL’si işleme kapatılmak üzere toplam 1,1 trilyon TL’lik fon büyüklüğüne sahip. Sektörün toplam fon büyüklüğü ise 15,8 trilyon TL. Dolayısıyla toplam fonların yüzde 6,96’lık kısmı bu işlemden etkilendi. Türkiye sermaye piyasalarının ölçeği açısından bu, oldukça önemli bir oran. Ayrıca fonları tasfiyeye tabi tutulan yedi PYŞ, Türkiye Sermaye Piyasaları Birliği (TSPB) ve güncel piyasa verilerine göre toplam 93 PYŞ’nin yüzde 8,5’ini oluşturuyor. Türkiye’de PYŞ’lerin toplam müşteri sayısı hesap bazlı 8 milyon, kişi bazlı olarak 5 milyon 890 bin adet civarında. Tekil bazda bakılırsa toplam fon müşterilerinin ise yüzde 8,77’si bu işlemlerden negatif etkilenmiş durumda.”
“Dolaylı etkilenen milyonlarca yatırımcı var”
Bu noktada hem tasfiye edilen hem de işleme kapatılan fonlardaki toplam büyüklükler konusunda piyasa koşullarına ve işleme durdurulan fonlardan 23’ünün TEFAS’ta işlem görmemesinden kaynaklı olarak farklı hesaplamalar yapılıyor. Tasfiye edilen 131 fon için 850-950 milyar TL bandında portföy büyüklükleri tahmin ediliyor. Yine fon bazında yatırımcı sayısı için de hem çok değişken olduğundan hem de aynı yatırımcının birden fazla fonda olma ihtimali nedeniyle piyasada tam bir hesap yapılamadığını da belirtelim. Bir aracı kurumun araştırma müdürü; “Fonların tekil yatırımcı sayılarını toplayarak bir hesap yapmak çok doğru olmayabileceğinden 300-350 bin yatırımcının doğrudan etkilendiğini söylemek daha doğru olabilir. Ancak ilgili fonlarda hiçbir yatırımı olmasa da Türk sermaye piyasalarında çeşitli varlıklarda yatırımları bulunan milyonlarca yatırımcının olan bitenden dolaylı olarak etkilendiğini belirtmem gerekir” diye konuşuyor.
Bu noktada bir ekonomist; yaşanan gelişmeler sonrasında fonlardan ciddi yabancı çıkışları yaşandığı ve TCMB’nin de bu satışları karşılamak için şimdiye kadar yaklaşık 7,5 milyar dolar döviz sattığının hesaplandığı bilgisini de veriyor.
İki banka görevlendirildi
Tasfiye sürecinin yürütülmesinde Tera Portföy’ün kurucusu olduğu fonlar için Türkiye İş Bankası, diğer altı portföy yönetim şirketinin kurucusu olduğu fonlar için Ziraat Bankası yetkilendirildi. Fon portföylerindeki varlıkların yatırımcı menfaati, piyasa derinliği ve likidite koşulları gözetilerek nakde çevrilmesi ve elde edilen tutarların yatırımcılara payları oranında aktarılması kararlaştırıldı. Tasfiye kapsamındaki fonlara ilişkin belirlenen üç aylık süre ise 20 Eylül’de altı aya çıkarıldı. SPK, değişikliğin tasfiye kapsamındaki fonların portföy yapıları ve piyasa koşulları dikkate alınarak, fon varlıklarının mümkün olduğunca uygun koşullarda satılabilmesine imkân sağlamak amacıyla yapıldığını belirtti. Kurul, altı aylık sürenin tasfiyenin mutlaka altı ay süreceği anlamına gelmediğini ve piyasa koşullarına bağlı olarak sürecin daha erken tamamlanabileceğini de açıkladı. Ayrıca geçen hafta itibarıyla usulsüzlük iddialarına ilişkin soruşturmalar da derinleştirildi.
Düzenlemeler birbirini izledi
Fonların tasfiyesine ek olarak önemli başka adımlar da atıldı. 17 Eylül’de SPK; kredili sermaye piyasası aracı işlemlerinde asgari yüzde 35 olması gereken öz kaynak koruma oranının, aracı kurumların risk politikalarına ve müşteri taleplerine uygun şekilde asgari yüzde 20 olarak uygulanabileceğini, bu kararın ikinci bir duyuruya veya 2 Ekim seans sonuna kadar geçerli olacağını kaydetti.
17 Eylül’de TCMB; haftalık repo ihaleleriyle sağlanacak fonlama miktarının likidite koşulları göz önünde bulundurularak artırılacağını, TCMB bünyesinde faaliyette bulunan bankalararası para piyasasında bankaların borç alabilme limitlerinin, bankacılık sisteminin mevcut bilanço büyüklükleri dikkate alınarak güncelleneceğini, TCMB bünyesinde yer alan piyasalarda geçerli olan teminat iskonto oranlarının da gözden geçirilerek azaltılacağını açıkladı.
Nitekim aynı tarihte TCMB’nin haftalık repo ihalesini 300 milyar TL’ye çıkardığını aktaran uzmanlar; 16 Eylül’de bu rakamın 1 milyar TL olduğu bilgisini verdi. Ayrıca bankaların borç alabilme limitlerinin 10 kat artışla 510 milyar TL’ye yükseltildiği de paylaşılan bilgiler arasında yer aldı. SPK ile TCMB’nin attığı bu adımların, fonların nakit ihtiyacını karşılamak amacıyla sağlıklı ve likit hisseleri zorunlu olarak satmasının önüne geçmeyi hedeflediği kaydediliyor.
BDDK ise BİST’te işlem gören bankaların 16 Eylül sonrasındaki pay geri alımlarına geçici sermaye kolaylığı sağladı. Geri alınan payların 31 Aralık’a kadar bankaların çekirdek sermayesinden indirim kalemi olarak dikkate alınmamasına karar verildi. Bu düzenlemenin ise bankaların pay geri alımlarının sermaye yeterliliği üzerindeki etkisini geçici olarak azalttığı analizi yapılıyor.
“Satış olasılığı daha uzun bir döneme yayıldı”
Fon pozisyonlarındaki çözülmeler ve likidite arayışı BİST’te de ciddi satışları beraberinde getirirken hisse senedi piyasalarında dalgalanma halen oldukça yüksek seyrediyor. Bu konunun bir süre daha BİST’in temel belirleyicisi olacağı öngörülüyor. Tasfiye süresinin altı aya çıkarılmasının ani satış riskini azaltsa da aynı zamanda piyasa üzerindeki satış olasılığının daha uzun bir döneme yayılmasına neden olduğu, hisse tarafındaki fon kaynaklı tedirginlik nedeniyle endeksin bu seviyelerde bir süre daha baskı altında kalabileceği de değerlendiriliyor.
“Piyasada normalleşme ve temizlik süreci”
Yaşanan gelişmeler kısa vadede BİST üzerinde baskı unsuru oluştursa da sürecin orta ve uzun vadeli etkisi ‘olumlu’ değerlendiriliyor. Bir aracı kurumun araştırmadan sorumlu genel müdür yardımcısı; temel göstergeleri zayıf ve operasyonel performansı piyasa değerini desteklemeyen şirketlerin endekslerden çıkarılmasını ve bu şirketlere fon aktararak gerçekçi olmayan fiyatlamalar oluşmasına neden olan fonlara SPK tarafından gerekli yaptırımların uygulanmasını, ‘piyasa açısından bir normalleşme ve temizlik süreci’ olarak değerlendiriyor.
Bu adımların Borsa İstanbul’un kurumsallaşmasına ve yatırımcı güveninin güçlenmesine katkı sağlayacağını öngören bu isim; “Nitekim tasfiye sürecinin açıklanmasından bu yana yabancı takas oranının 2,01 puan artarak yüzde 32,96’dan yüzde 34,97’ye yükselmesi de bu görüşü destekliyor” diye konuşuyor.
Yatırımcılara kritik uyarılar
Peki, böyle bir süreçte yatırımcılar ne yapmalı, nasıl pozisyon almalı? Piyasa uzmanlarına göre; risklerin düşük tutulması, kaldıraçlı, kredili pozisyonların tercih edilmemesi ve defansif kalınması gereken bir dönemdeyiz. BİST’te sert aşağı ve sonrasında yukarı tepki ile volatilite yüksek olduğundan, denge oluşana kadar temkinli olmakta fayda olduğu uyarısı yapılıyor. Piyasaların dengelenmesinin ardından orta-uzun vadeli finansal görünümü güçlü ve değerleme açısından potansiyel sunan hisselerin portföylerdeki ağırlığının yeniden artırılabileceği de belirtiliyor.
Güvenin yeniden tesisi şart
Tüm bu gelişmelerin kısa vadede portföy yönetim şirketlerine ve yatırım fonlarına yönelik güveni zayıflatması da kaçınılmaz gözüküyor. Özellikle sermaye piyasalarına olan yatırımcı güveninin yeniden tesis edilmesinin uzun süre alacağı görüşündeki bir aracı kurumun araştırma müdürüne göre; tasfiye sürecinin adil ve şeffaf şekilde yürütülmesi bu açıdan çok önemli olacak. Ancak öncesinde yaşanan gelişmeler nedeniyle uzun yıllar akıllarda kalacak kötü bir tecrübe yaşandığı da inkâr edilemez.
Görüşlerini aldığımız bir ekonomist, ‘güven’ konusunun yatırımcı tercihlerine ilk etkisine ilişkin şu önemli bilgileri veriyor: “Birçok yatırımcı, çok sağlam konumdaki kurumların fonlarına yatırım yapmış olsa bile ne olup ne bittiğini tam anlayamadığı için endişeye kapılmış durumda. Nasıl ki yabancı yatırımcılar anında satış yaparak fonlardan çıktıysa yerli yatırımcılar da bunu yapabilir. Zaten yapılan hesaplamalar, ilk bir hafta içinde bankalardaki TL mevduatlarda yaklaşık 7-8 milyar dolarlık çok ciddi bir artış meydana geldiğini gösteriyor. Bunun anlamı şu: Yatırımcılar para piyasası fonlarını (PPF) sattılar ve TL mevduata geçtiler. Bu noktada, ‘Bu yatırımcılar TL mevduat mı kalacaklar yoksa dövize mi geçecekler’ kısmı önem arz ediyor. Bu sorunun cevabı, faiz oranlarına bağlı olacak.”
Fon seçimi kriterleri farklılaşacak
Bununla birlikte, yaşanan sorunların tüm sektöre genellenmemesi gerektiğine de işaret ediliyor. Önümüzdeki dönemde yatırımcıların yalnızca geçmiş getirilere değil; fon portföyünün içeriğine, varlıkların likiditesine, yoğunlaşma oranına, ilişkili taraf işlemlerine, risk yönetimine ve portföy yönetim şirketinin kurumsal yapısına daha fazla önem vereceği öngörüsü de yapılıyor.
Yatırımcıların merak ettiği üç önemli soru
Anapara garantisi var mı? Piyasa uzmanları, yatırımcılara yönelik herhangi bir anapara garantisi bulunmadığını kaydediyor.
Hisselerde baskı sürer mi? Tasfiye kapsamındaki fonların portföylerinde temel göstergeleri güçlü ve likiditesi yüksek şirketlerin payının ‘sınırlı’ olduğuna dikkat çekiliyor. Tasfiye edilen 131 fonun 112’sinin hisse senedi yoğun fon olmasının ise özellikle likiditesi düşük ve fonların yoğun pozisyon taşıdığı hisselerde satış baskısının devam edebileceğine işaret ettiği analizi yapılıyor.
Varlık satışında riskler neler? Varlıkların altı aya kadar uzayabilecek tasfiye sürecinde ‘piyasa koşulları gözetilerek’ satılması planlanıyor. Ancak ilgili hisselerin; hem çeşitli endekslerden çıkarılması hem tasfiye kapsamındaki kurumlarla olan yakın ilişkileri hem de düşük işlem hacimleri nedeniyle ‘önemli ölçüde iskonto edilerek’ elden çıkarılması riski bulunduğu uyarısı yapılıyor.
131 fonun tasfiye süreci nasıl ilerleyecek?
SPK’nın belirlediği süreçte fonların saklama ve tasfiye işlemleri İş Bankası ile Ziraat Bankası’na devredildi. Tasfiye süreçlerini bu kuruluşlar yönetecek. Uzmanlar, sürecin işleyişine ilişkin şu bilgileri veriyor:
- Merkezi Kayıt Kuruluşu (MKK) ile mutabakat yapılır; yatırımcıların hangi fonda ne kadar payı olduğu belirlenir, rehin/haciz gibi durumlar ve gerçekleşmemiş emirler toplanır.
- Varlıkların devri ve kontrolü için fon varlıkları ilgili bankaların gözetiminde Takasbank hesaplarında tutulacak şekilde takip edilir. Fonların sahip olduğu nakit, hisse senedi, tahvil ve yatırımlar belirlenir.
- Fon varlıklarının nakde çevrilmesi için hisse senetleri ve diğer finansal varlıklar, piyasa derinliği ve likidite koşulları gözetilerek satılır.
- Oluşan nakit varlıklar, yatırımcılara sahip oldukları fon payları oranında dağıtılır.
- Buradaki takvim ve işleyişi tasfiye sürecini yöneten kurumlar belirler ve takip eder.