
Küresel ekonomi, 2026’nın ikinci yarısına büyümenin sürdüğü ancak enflasyondaki gerilemenin ivme kaybettiği ve jeopolitik risklerin enerji fiyatları üzerinden yeniden gündeme geldiği bir görünümle girdi. Türkiye’de ise dezenflasyon eğilimi devam etse de bu sürecin hızını ‘aylık fiyat dinamiklerinin ve beklentilerin’ belirlemeye devam edeceği, para politikasında da temkinli duruşun korunacağı öngörülüyor.
Ekonomist’in 19 - 29 Ağustos 2026 tarihli sayısından
Varlık dağılım stratejileri
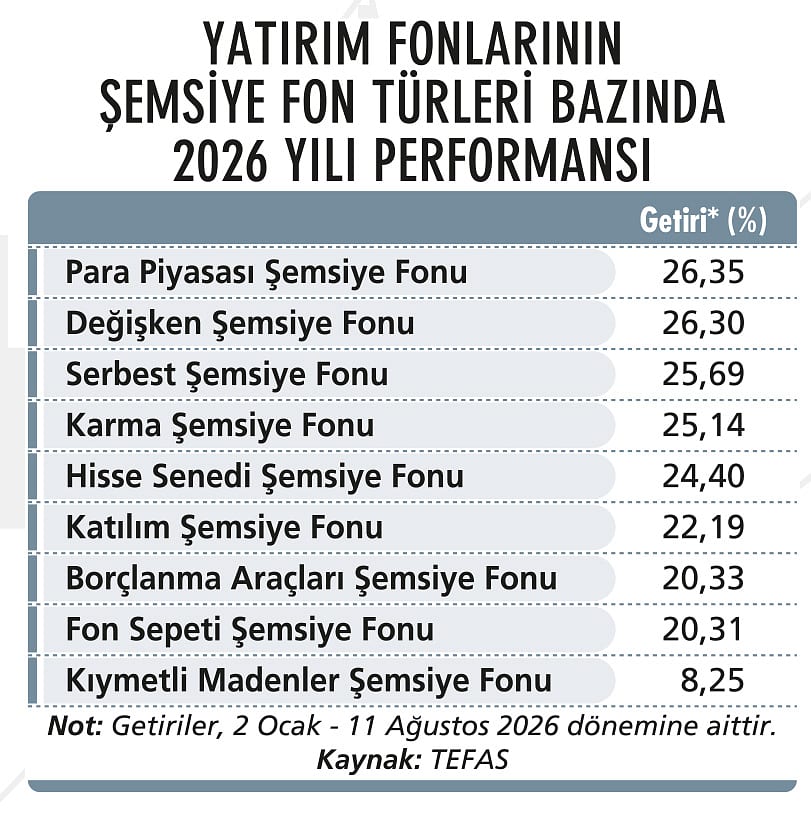
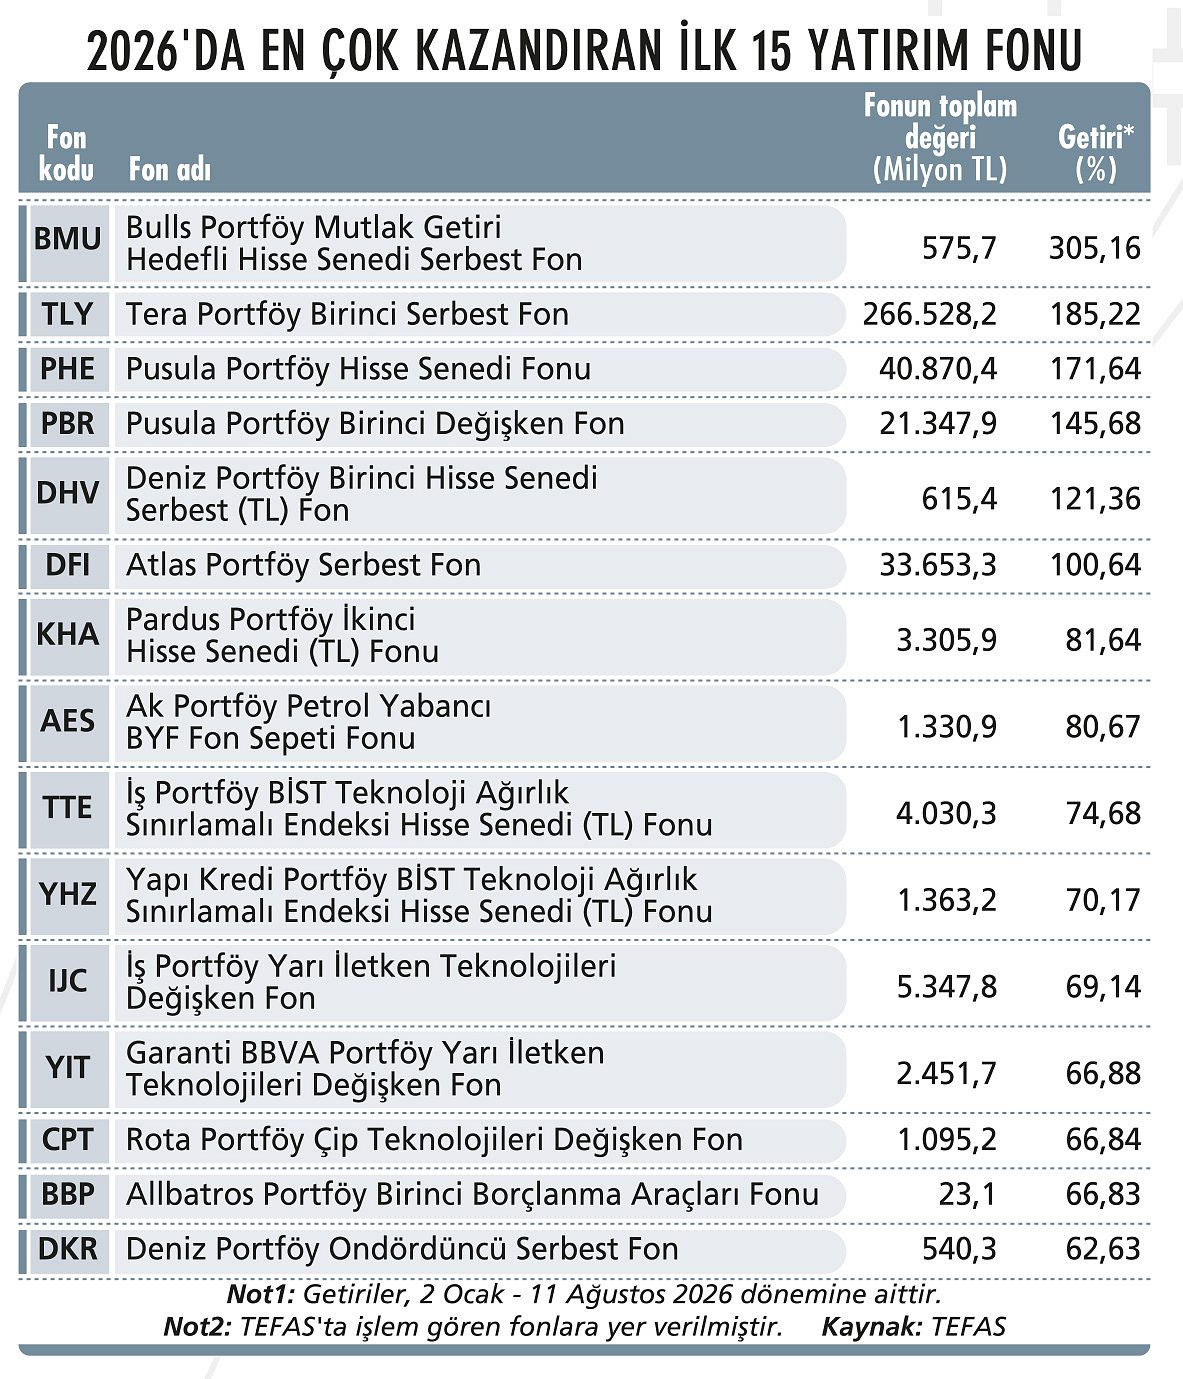
Piyasalar, oldukça dalgalı bir dönemden geçerken yatırımcıların odağında, ‘hangi yatırım araçlarında nasıl pozisyon alınması gerektiği’ konusu var. Bu noktada da özellikle menkul kıymet yatırım fonları, yatırımcılara önemli alternatifler sunuyor. Biz de bu süreçte portföy yöneticilerine, varlık dağılım stratejilerini ve yatırımcılarına önerilerini sorduk. Tablolarımızda ise 2 Ocak-11 Ağustos döneminde hem yatırım fonlarının şemsiye fon türleri bazında getiri performansına hem de en çok kazandıran ilk 15 yatırım fonunun detaylarına yer verdik.
Bu süreçte fırsat nerede?
Para piyasası fonları (PPF), ilk altı ayda risksiz getiri sunması açısından önemli ve talep gören bir yatırım aracı oldu. Piyasanın aşağı yönlü hareketlerinde ise arbitraj fonlarının öne çıktığı bilgisini veren Hedef Portföy Araştırma Müdür Yardımcısı Dr. Vahap Taştan, piyasanın bu tip düşüşlerinde belirli temaları satın alan fonlar için iyi bir fırsat oluştuğu görüşünde. Sepetinde kâr yaratan ve iskontosu yüksek hisseler taşıyan fonlara talebin artabileceğini belirten Vahap Taştan’a göre; kârlılığını belirli oranda korumuş, düşük borçlu şirketlere yatırım yapan fonların da hala cazibesi var. Taştan, “Önümüzdeki dönemde hisse fonlarına ve değerli metal taşıyan, altın ve gümüş bulunduran fonlara talep kademeli olarak artabilir” diyor.
Piyasa için katalizörler neler?
ABD-İran cephesinde süreç oldukça kırılgan. Pusula Portföy Genel Müdürü Dr. Ayşe Seher Aydın, “Beklentimiz, kasımdaki ara seçimler öncesinde eli giderek zayıflayan ABD ile finansal açıdan sıkışan İran’ın mutabakata varması ve Brent’in 70-75 dolara yerleşmesiyle, yüzde 40’a yükselen ağırlıklı ortalama fonlama maliyetinin kademeli gevşetilmesi ve yıl sonuna kadar en az bir faiz indirimi” diye konuşuyor. Bu makro normalleşmeyle, benzer MSCI gelişmekte olan ülke (GOÜ) piyasalarına göre iskontolu kalan BİST’e ‘alım’ gelmesini bekleyen Aydın’a göre; MSCI tarafında kasımda sınıflandırmanın korunması ve beraberinde gelecek yabancı alımları ise ek bir katalizör olacak.
Yatırımcıların cazip reel getiriler itibarıyla portföylerinde yüzde 35-40 ağırlıkla PPF ile kısa vadeli borçlanma araçları fonlarına yer verebileceğini kaydeden Ayşe Seher Aydın, “Seviyeleri ve katalizörleri dikkate aldığımızda ise ağırlığı kademeli artırılacak şekilde portföylerin yüzde 25-30’u hisse, yüzde 15-20’si altın ve kıymetli maden fonlarında, yüzde 15-20’si ise dalgalı dönemlerde risk-getiri dengesini korumak adına değişken fonlarda tutulabilir” diyor.
Hangileri öne çıkabilir?
Tera Portföy Portföy Yönetimi Grup Direktörü Gökhan Bilen, bu dalgalı dönemde yatırımcılara dengeli bir portföy öneriyor. “Nitelik yatırımcılar için cazip getiriler sunan serbest fonlar yine ön planda olabilir. PPF ise enflasyondan korunmak isteyen ve reel getiri hedefleyenler için önemli bir alternatif” diyen Bilen, faiz hassasiyeti yüksek yatırımcılar için katılım esaslı PPF önerirken hisse seçimiyle fark yaratan hisse senedi yoğun fonların da portföylerde risk tercihlerine göre bulundurulması gerektiğinin altını çiziyor.
“Değişken fonlar dikkate alınmalı”
Emaa Blue Portföy Kıdemli Portföy Yöneticisi Selin Yıldırım, dengeli bir portföy dağılımının yüzde 50 PPF, yüzde 30 yurt içi-yurt dışı hisse, yüzde 10 borçlanma araçları, yüzde 10 altın ve gümüş içeren kıymetli maden fonlarından oluşabileceğini söylüyor. Bu dağılımın, yılbaşından bu yana yaklaşık 15 milyar TL girişin olduğu dengeli değişken bir fonla gerçekleştirilebileceğine de işaret eden Yıldırım, önerilerini şöyle sıralıyor:
“Risk iştahı düşük ancak portföyünde yaklaşık yüzde 20 hisse bulundurmak isteyen yatırımcılar için dengeli değişken fonlar uygun bir alternatif olabilir. Bu fonlar; hissenin yanı sıra tahvil, Eurobond, ters repo gibi sabit getirili enstrümanlara da yatırım yaparak daha dengeli bir risk-getiri profili sunuyor. Hisse ağırlığını yüzde 50’nin üzerine çıkarmak isteyen ve daha yüksek risk alabilen yatırımcılar ise agresif değişken fonları tercih edebilir.”
“Esnekliği koru, fırsatlara hazırlan”
Önümüzdeki dönemi, ‘nakitte kalmak’ ile ‘bütünüyle risk almak’ arasında ikili bir tercih olarak görmeyen Neo Portföy Kurumsal Satış ve Pazarlama Genel Müdür Yardımcısı Çiğdem Nalbantoğlu’na göre; doğru yaklaşım, likiditenin sağladığı esnekliği korurken, dezenflasyon ve olası faiz indirim sürecinin yaratabileceği fırsatlara kademeli olarak hazırlanmak olacak.
Çiğdem Nalbantoğlu, “PPF ‘portföyün bekleme alanı’, borçlanma araçları fonları ‘faiz döngüsü fırsatı’, hisse fonları ‘uzun vadeli büyüme bileşeni’, altın ve kıymetli maden fonları ‘risk dengeleyicisi’ olarak birlikte düşünülmeli. Bu dönemde getiri kadar portföyün dalgalanmalara dayanıklılığı ve farklı senaryolara uyum kabiliyeti de önem taşıyor” diyor.
Çiğdem Nalbantoplu / NEO Portföy Kurumsal Satış ve Pazarlama Genel Müdür Yardımcısı
Fon türleri bazında beklentiler nasıl şekilleniyor?
Para piyasası ve borçlanma araçları PPF; kısa vadede yüksek likidite, düşük oynaklık ve güçlü nominal getiri avantajını korusa da politika faizinde indirimler belirginleştikçe bu fonların getirileri de aşağı gelebilir. Borçlanma araçları fonlarında ise vade önemli olacak. Kısa vadeli fonlar istikrarlı taşıma getirisi sunarken, dezenflasyon ve faiz indirim süreci güçlendikçe orta-uzun vadeli tahvil ve borçlanma araçları fonlarının fiyat kazancı potansiyeli artabilir. Olumlu senaryoda öne çıkabilecek ana kategorilerden birinin bu grup olduğunu düşünüyoruz.
Değişken, serbest ve hisse senedi Değişken ve serbest fonlar; faiz, hisse, döviz ve kıymetli madenler arasındaki geçişleri aktif yönetebildikleri için dalgalı piyasa koşullarında avantajlı kalabilir. Ancak bu kategorilerde yönetim kalitesine, risk seviyesine ve geçmiş dönem performansına da bakılmalı. Hisse senedi fonlarında kısa vadeli oynaklık sürebilir. Buna karşın faiz indirim beklentileri güçlenir ve şirket kârlılıklarında toparlanma sinyalleri alınırsa özellikle seçici ve aktif yönetilen yerli hisse fonlarının göreli performansı iyileşebilir. Yabancı hisse fonlarında ise yapay zekâ ve teknoloji yatırımları yapısal bir tema olsa da yüksek değerlemeler nedeniyle geniş coğrafi ve sektörel çeşitlendirme önem kazanıyor.
Kıymetli maden ve karma Altın ve kıymetli maden fonlarının güçlü yükselişlerin ardından dönemsel olarak geride kalması mümkün olsa da enflasyon ve jeopolitik risklere karşı ‘portföy dengeleyicisi’ olma özellikleri sürüyor. Karma fonların ise yatırım evreni daha sınırlı ve stratejileri kimi zaman değişken fonlara göre daha az esnek olabilir, çoklu varlık yönetiminde değişken fonlar ve iyi çeşitlendirilmiş fon sepeti fonları görece daha fazla ilgi görebilir.