
Yurt içi piyasalarda gündem; jeopolitik gelişmeler ve petrol fiyatlarının gidişatına ek olarak TCMB’nin bir haftalık repo ihalelerine yeniden başlayacağını açıklamasıyla artan faiz indirimi beklentileri etrafında şekilleniyor.
Ekonomist’in 30 Ağustos - 12 Eylül 2026 tarihli sayısından
“Sürpriz bir karar değil”
İran savaşı başından bu yana yani yaklaşık altı aydır TCMB, piyasaları yüzde 37 olan bir hafta vadeli repo ihalesinden değil yüzde 40 olan gecelik borç verme faizinden fonluyor. Yeni uygulama, fiili faizin yüzde 37 olan resmi politika faizine inmesine izin veriyor. İnişin hızının ise döviz talebi, rezervlerin seyri, enflasyon beklentileri gibi değişkenlere bağlı olarak TCMB tarafından belirleneceği kaydediliyor.
ÜNLÜ & Co Araştırma Bölümü Direktörü Murat Akyol, TCMB’nin kararının piyasalar açısından sürpriz olmadığının altını çizmek gerektiği görüşünde. “Öyle ki TCMB Başkanı Fatih Karahan, 13 Ağustos’taki yılın üçüncü Enflasyon Raporu sunumunda haftalık fonlamaya dönülebileceğine dair sinyaller vermişti. Kararın çok uzun sürmeden gelmesi ise kısa vadede TCMB’nin enflasyon konusundaki endişelerinin yüksek olmadığını düşündürüyor” diyen Akyol’a göre; petrol fiyatlarının göreceli yüksek seyri de göz önünde bulundurulduğunda piyasaların enflasyon rakamlarına hassasiyetinin artması beklenebilir.
Kâr artışına katkı nereden geldi?
Yurt içi gündemin bir diğer önemli başlıklarından biri olan ikinci çeyrek bilanço sezonu da geçen hafta tamamlandı. BİST-TÜM Endeksi’nde ikinci çeyrek finansallarını 19 Ağustos kapanışına kadar açıklayan 559 şirket bulunuyor. Ziraat Yatırım Araştırma Ekibi; bu 559 şirketin 2026 ikinci çeyrekte toplam ana ortaklık net dönem kârının, 2025 ikinci çeyreğe göre yüzde 47,6 artarak 276 milyar 887 milyon TL’den 408 milyar 566 milyon TL’ye yükseldiğini hesaplıyor.
Ziraat Yatırım’ın analizine göre; BİST-TÜM’de 2026 ikinci çeyrekte yıllık bazda toplam kâr artışına en yüksek katkıyı 15 puan ile petrokimya sektörü sağlarken bu görünümde; jeopolitik gelişmelerin enerji arzına yönelik endişeleri artırmasıyla güçlenen ürün marjlarının olumlu yansıması belirleyici oldu.
Petrokimyayı 10,6 puan ile holdingler, 6,9 puan ile demir-çelik, 6,8 puan ile faktoring, 5,5 puan ile kimyasal maddeler takip etti. Ziraat Yatırım’ın analizi; toplam kâr değişimini en fazla baskılayan sektörün havayolu olduğunu, onu GYO, lojistik ve GSYO ile otomotiv sektörlerinin takip ettiğini de ortaya koyuyor.
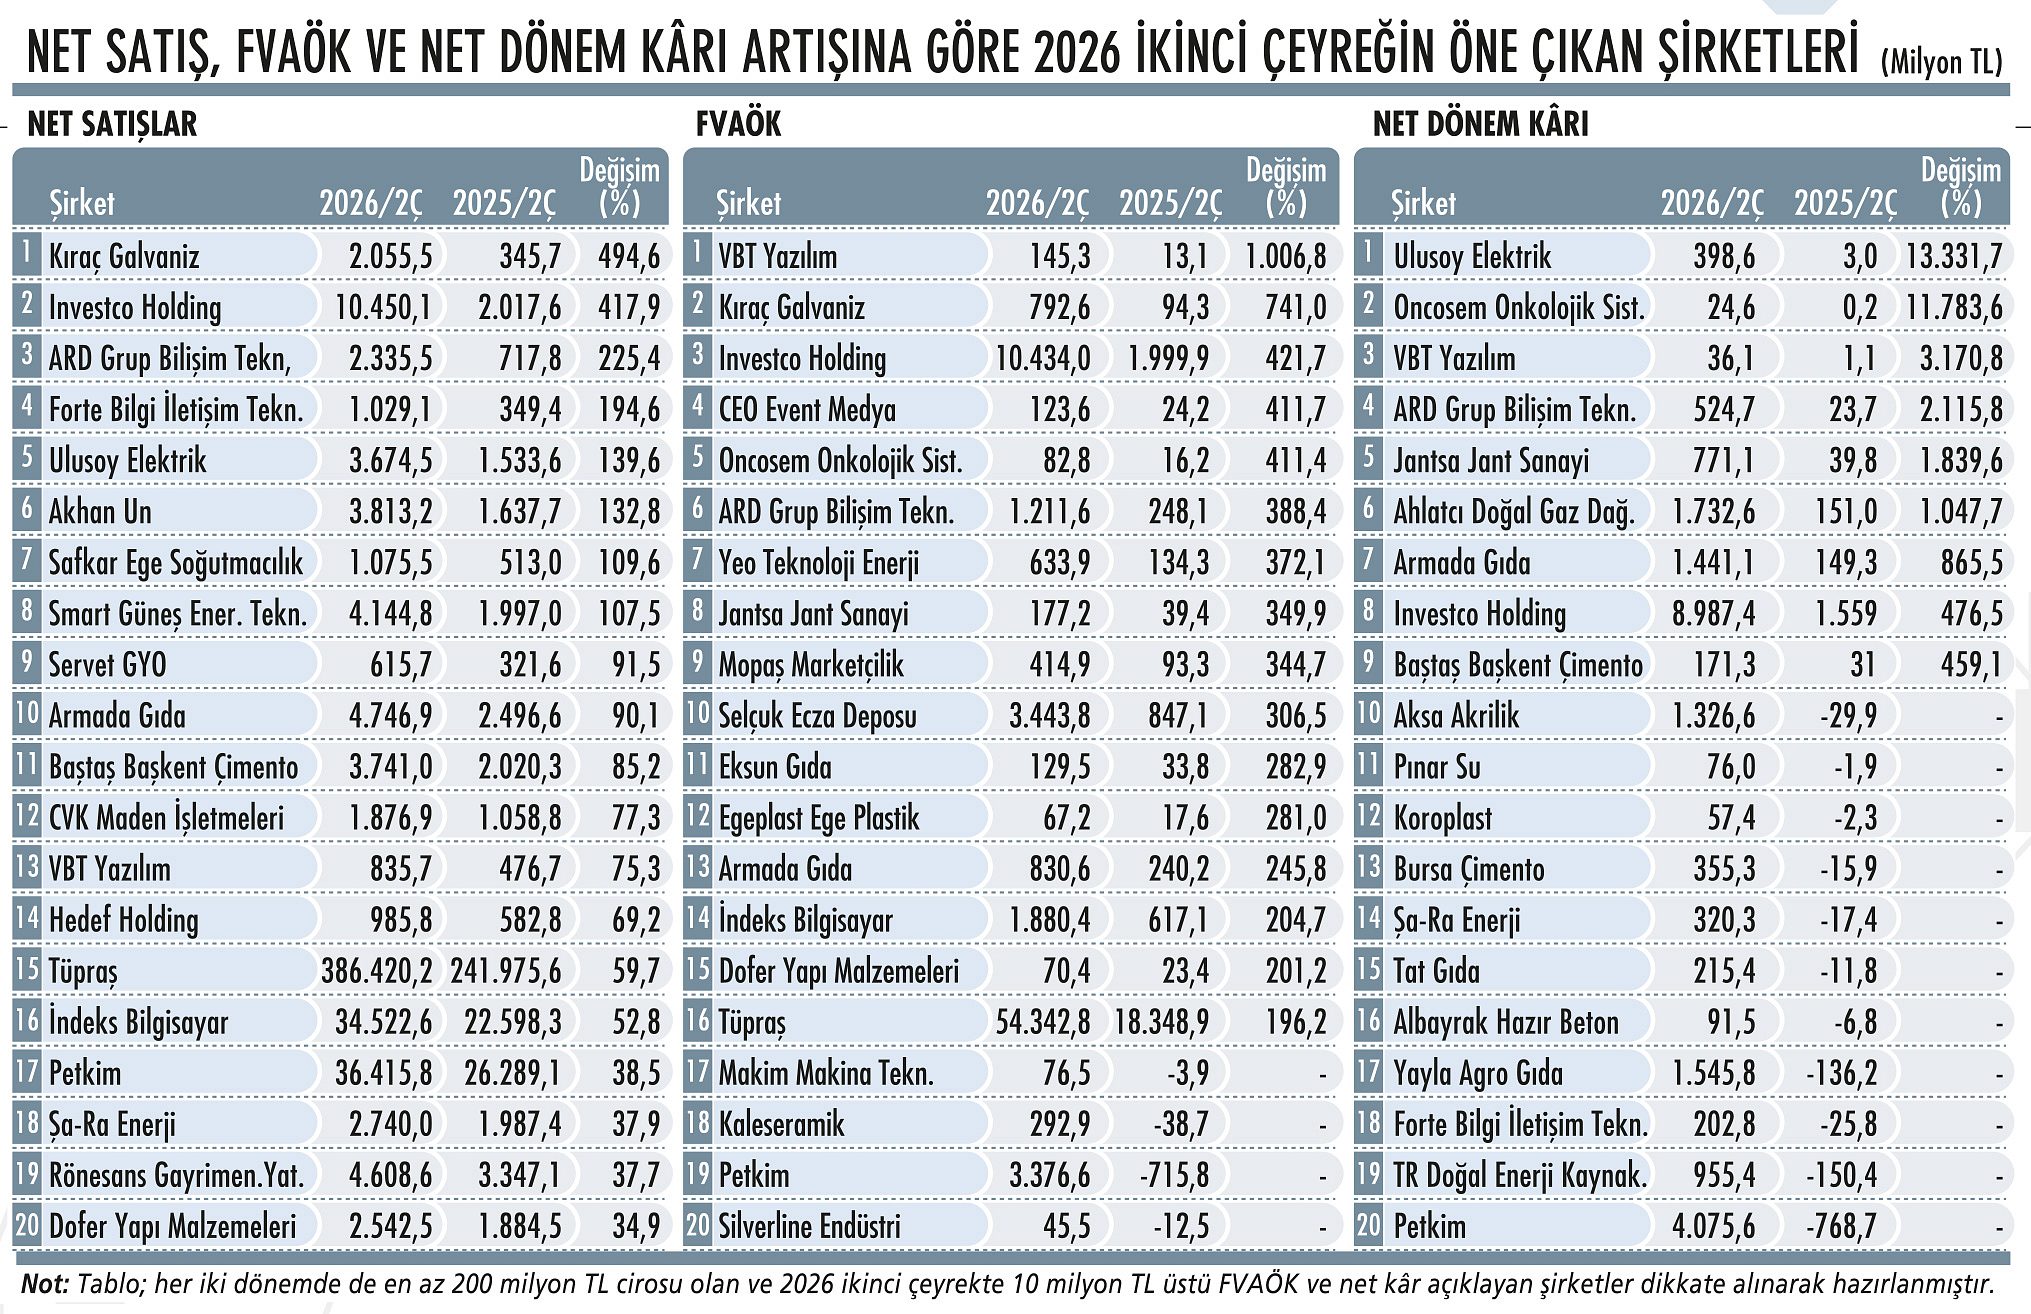
Üç rasyoda yer alan şirketler
Biz de ikinci çeyrek finansallarını daha detaylı analiz etmek için özel bir tablo hazırladık. Finans şirketlerini, holdingleri, yatırım ortaklıklarını ve GYO’ları dâhil etmediğimiz bu tabloya, 2025 ve 2026 ikinci çeyrekte satış gelirleri 200 milyon TL’nin altındaki şirketleri de almadık. Kârlılık için kriterimiz ise şirketlerin 2026 ikinci çeyrekte 10 milyon TL üstü FVAÖK ve net kâr açıklaması oldu. Şirketleri bu üç kriterde yıllık değişimlerine göre sıraladığımızda toplamda 40 şirkete ulaştık. Investco Holding, ARD Grup Bilişim Teknolojileri, Armada Gıda, VBT Yazılım ve Petkim ise her üç rasyoda da yer aldı.
Yılın kalanına ilişkin beklentiler
2026 ikinci çeyreği, ‘zorlu makroekonomik koşullara rağmen şirketlerin kârlılıkta direnç gösterdiği ancak toparlanmanın henüz genele yayılmadığı bir bilanço dönemi’ olarak değerlendiren Kuveyt Türk Yatırım Araştırma Ekibi; 2026’nın ikinci yarısında finansallarda geniş tabanlı bir toparlanmadan ziyade, güçlü nakit akışına, düşük borçluluğa ve fiyatlama gücüne sahip şirketlerin ayrışmaya devam edeceğini öngörüyor.
Katı enflasyon, yüksek finansman maliyetleri ile jeopolitik risklerin özellikle borçluluğu yüksek şirketlerin kârlılığı üzerinde baskı oluşturduğuna, bazı şirketlerde ertelenmiş vergi gelirlerinin finansallara pozitif katkısının da izleneceğine dikkat çeken Kuveyt Türk Yatırım Araştırma Ekibi; yılın kalanında bilançolarda kademeli bir toparlanma görülebileceğini, şirketler arasındaki belirgin ayrışmaların ise devam edebileceğini kaydederek şu analizi yapıyor: “Faizlerin aşağı gelmesi yalnızca şirketlerin mevcut finansman giderlerini azaltmayacak; yeni borçlanma maliyetlerinin de daha düşük seviyelere gelmesini sağlayarak kârlılıklar üzerindeki faiz baskısını azaltacak. Özellikle yüksek borçluluğa sahip ancak operasyonel olarak güçlü şirketlerde, faiz indirimlerinin net kâra etkisinin FVAÖK büyümesinden daha belirgin olması mümkün.
Buna karşılık, yüksek faiz ortamının uzun süre korunması halinde finansman giderlerinin şirket kârlılığı üzerindeki baskısının devam edeceğini ve operasyonel toparlanmanın net kâra geçişinin gecikebileceğini düşünüyoruz.”
Uzun vadede potansiyel nerede?
Kuzey Menkul Araştırma Uzmanı İbrahim Şişman; 2026’nın kalanında zaruri ihtiyaç kalemleri dışında talep daralmasının sürmesini, buna bağlı olarak otomotiv ve dayanıklı tüketimde de talepteki daralmanın devamını bekliyor. “Petrokimyada üçüncü çeyrekte daha yüksek marj ortalamalarını takip edebiliriz. Özellikle son çeyrekte faiz indirimleriyle bankacılık kâr marjlarında iyileşme beklerken sigortacılıkta portföy gelirlerinde kısmen daralma görebiliriz” diyen İbrahim Şişman’a göre; Türkiye’nin tüm bu koşullarda risk primindeki azalış ise yabancı yatırımcının iştahını artırabilir.
Özellikle yüksek Net Aktif Değer (NAD) iskontosuna sahip holdinglerin uzun vadede önemli potansiyel sunacağını değerlendiren İbrahim Şişman; yatırımcılar tarafından başta reel ciro büyümesi, marj artışları ve net kâr artışları incelense de ileri vadede sürdürülebilir sağlıklı finansallar için düşük borçlu ve net nakdi güçlü şirketlerin öne çıkmasını bekliyor.
Dr. Övünç Gürsoy / Gedik Yatırım Araştırma Direktörü
“Talep ve maliyet koşullarında düzelme olmazsa kârlarda ivme kaybı görebiliriz”
Belirgin Ayrıştırmalar İkinci çeyrek; yüksek finansman maliyetleri, zayıf reel talep, enflasyonun gerisinde kalan fiyatlama ve jeopolitik gelişmelerin enerji ile lojistik giderleri üzerindeki etkileri nedeniyle sektörler ve şirketler arasında belirgin ayrışmaların yaşandığı bir dönem oldu. Zayıf talep ve artan maliyetler ikinci çeyrek finansallarını genel olarak olumsuz etkiledi.
Hangi şirketler? İnceleme kapsamımızdaki sonuçlarda; Tüpraş, OYAK Çimento, BİM Mağazalar, Aksa Akrilik, Brisa, Medical Park ve ORGE güçlü operasyonel performanslarıyla öne çıktı. Garanti BBVA yüksek kârlılığı, Akbank marj dayanıklılığı, Sabancı Holding dengeli iştirak katkısı ve Turkcell bilanço gücüyle olumlu ayrıştı. Buna karşılık İş Bankası’nda marj ve gider baskısı, Ford Otosan’da ve Pegasus’ta maliyet kaynaklı kârlılık erozyonu, giyim perakendesinde talep zayıflığı, Galata Wind Enerji’de ve Zorlu Enerji’de ise operasyonel baskılar dikkat çekti.
Belirleyici Etkenler 2026’nın ikinci yarısında; faiz indirimleri, fonlama maliyetlerindeki normalleşme ve mevsimsel talep bazı sektörlerde toparlanmayı destekleyebilecek olsa da enerji maliyetleri, jeopolitik riskler ve iç talebin seyri şirket performansları arasındaki farkların temel belirleyicileri olmaya devam edecek. Talep ve maliyet koşullarında kısa vadede düzelme olmazsa önümüzdeki çeyrek kârlarında ivme kaybı görebiliriz.