
Yaşanan gelişmelerin ve değişen konjonktürün etkisiyle öneriler güncellenirken, portföylerde de hesaplar değişiyor. Biz de sonbahar sürecinde portföylerin nasıl şekillenmesi gerektiğini uzmanlara sorduk ve yatırım stratejilerine dair önemli öneriler aldık. Borsa, dolar, faiz, altın ve petrole ilişkin beklentileri de analiz ederken son makroekonomik gelişmelere de değindik.
Gözde Yeniova Saylak gyeniova@ekonomist.com.tr
Ceren Oral Balaban coral@ekonomist.com.tr
Piyasalarda yaz dönemi biterken sonbahar sezonu yine hareketli başlıyor. Dalgalı piyasa koşullarının sürmesinin beklendiği bu dönemde portföyler de yeniden oluşturuluyor. Biz de her yıl yaptığımız gibi bu sayıda, yıl sonuna kadarki süreçte takip edilecek gelişmeleri, yatırım stratejilerini ve portföy önerilerini araştırdık. Bu hareketli ve dalgalı süreçte; yatırımcılara, risk profillerine uygun hareket etmeleri, yurt dışı ve yurt içi gelişmeleri yakından takip ederek portföylerinde çeşitlendirmeye gitmeleri öneriliyor.
Ekonomist’in 13 - 26 Eylül 2026 tarihli sayısından
Takip edilecek gündem maddeleri
Jeopolitik gelişmeler, petrol fiyatlarının seyri ve merkez bankalarına yönelik beklentiler piyasaların gündemindeki yerini ve önemini korumaya devam ediyor. 2026 Mart’tan bu yana dönem dönem diplomasi çabaları ve hatta haziran ayında bir mutabakata varıldığı açıklamasına rağmen ABD-İran arasındaki saldırılar ve bölgedeki gerilim devam ediyor. Ek olarak ABD’nin İran’a yönelik kapsamlı bir yaptırım planı açıklaması ve İran’ın ticari ortaklarına yönelik ekonomik baskıyı artırma kararlılığı da jeopolitik riskleri ve belirsizlikleri canlı tutuyor.
Önümüzdeki süreçte piyasaların odağında; ABD-İran ve Rusya-Ukrayna jeopolitik risklerindeki seyir, merkez bankalarının toplantıları ve ABD’nin ticaret ortaklarıyla yaşadığı tarife gerilimleri de yer alacak. 15-16 Eylül’de gerçekleştirilecek Amerika Merkez Bankası (FED) FOMC toplantısı para politikası beklentileri açısından belirleyici olacak. İngiltere Merkez Bankası’nın (BoE) 17 Eylül’deki, Japonya Merkez Bankası’nın (BoJ) 18 Eylül’deki toplantıları ve Çin’de ekonomik aktivite verileri de yakından takip edilecek.
SPK’nın düzenlemelerinin etkisi izlenecek
Tüm bu başlıklara ek olarak yurt içi piyasaların yönü açısından ise enflasyon verileri, TCMB’nin kararları ve adımları, rezerv görünümü, olası siyasi gelişmeler gibi konu başlıkları belirleyici olacak.
Özellikle küresel endeks sağlayıcı MSCI’nın sert uyarıları sonrası harekete geçen Sermaye Piyasası Kurulu’nun (SPK) hem yatırım fonlarına yönelik attığı adımların hem borsada işlem gören şirketlerin fiili dolaşımdaki pay oranlarının hesaplanmasına ilişkin değişikliklerin hem de repo ve ters repo işlemlerine ilişkin son düzenlemelerinin piyasa etkileri de izlenecek. Ayrıca olası yeni kararlara ek olarak MSCI, S&P gibi uluslararası kurumlardan ve küresel endeks sağlayıcılardan gelebilecek açıklamalar da oldukça önemli olacak.
Petrol fiyatlarında risk primi korunuyor
ABD ile İran arasındaki geriliminin devam etmesi ve Hürmüz Boğazı’ndaki belirsizliğin tamamen ortadan kalkmaması, enerji fiyatlarında yüksek oynaklığın sürmesine ve petrol fiyatlarında belirli bir risk priminin korunmasına neden oluyor. Nitekim geçen hafta uluslararası piyasalarda Brent petrolün varil fiyatı, Ortadoğu’daki askeri gerilimler ve Kızıldeniz’deki deniz ticareti hatlarında yaşanan aksamalar nedeniyle yeniden 100 dolar seviyesini geride bıraktı.
120 dolara yükselme riski var mı?
Goldman Sachs uzmanları, Ortadoğu’da gemilere yönelik saldırıların genişlemesi ve yoğunlaşması durumunda küresel petrol fiyatlarının varil başına 120 dolara kadar çıkabileceği değerlendirmesinde de bulundu. Goldman Sachs’a göre, 120 dolara kadar yükselen fiyatlar, bölgeden gelen ihracat arzının tamamen normalleşmesi halinde ise varil başına 80 dolara kadar gerileyebilir.
Jeopolitik riskler, küresel varlık fiyatlarını ilk günlerdeki kadar güçlü etkilemese de petrol fiyatları üzerinden enflasyon ve para politikası beklentileri üzerindeki etkisini sürdürüyor. Bu nedenle yalnızca ABD ile İran arasındaki açıklamalar değil, yeniden bir diplomasi sürecinin başlayıp başlamayacağı ve Hürmüz Boğazı’ndaki petrol akışının hangi seviyede normalleşeceği de takip edilecek.
Portföyler nasıl şekillenmeli?
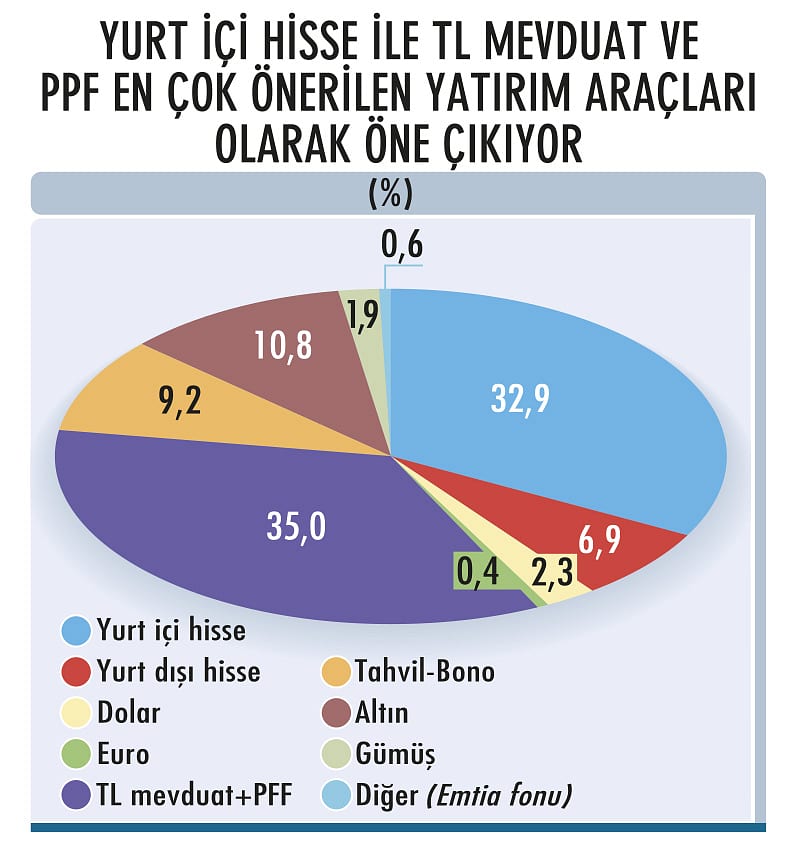
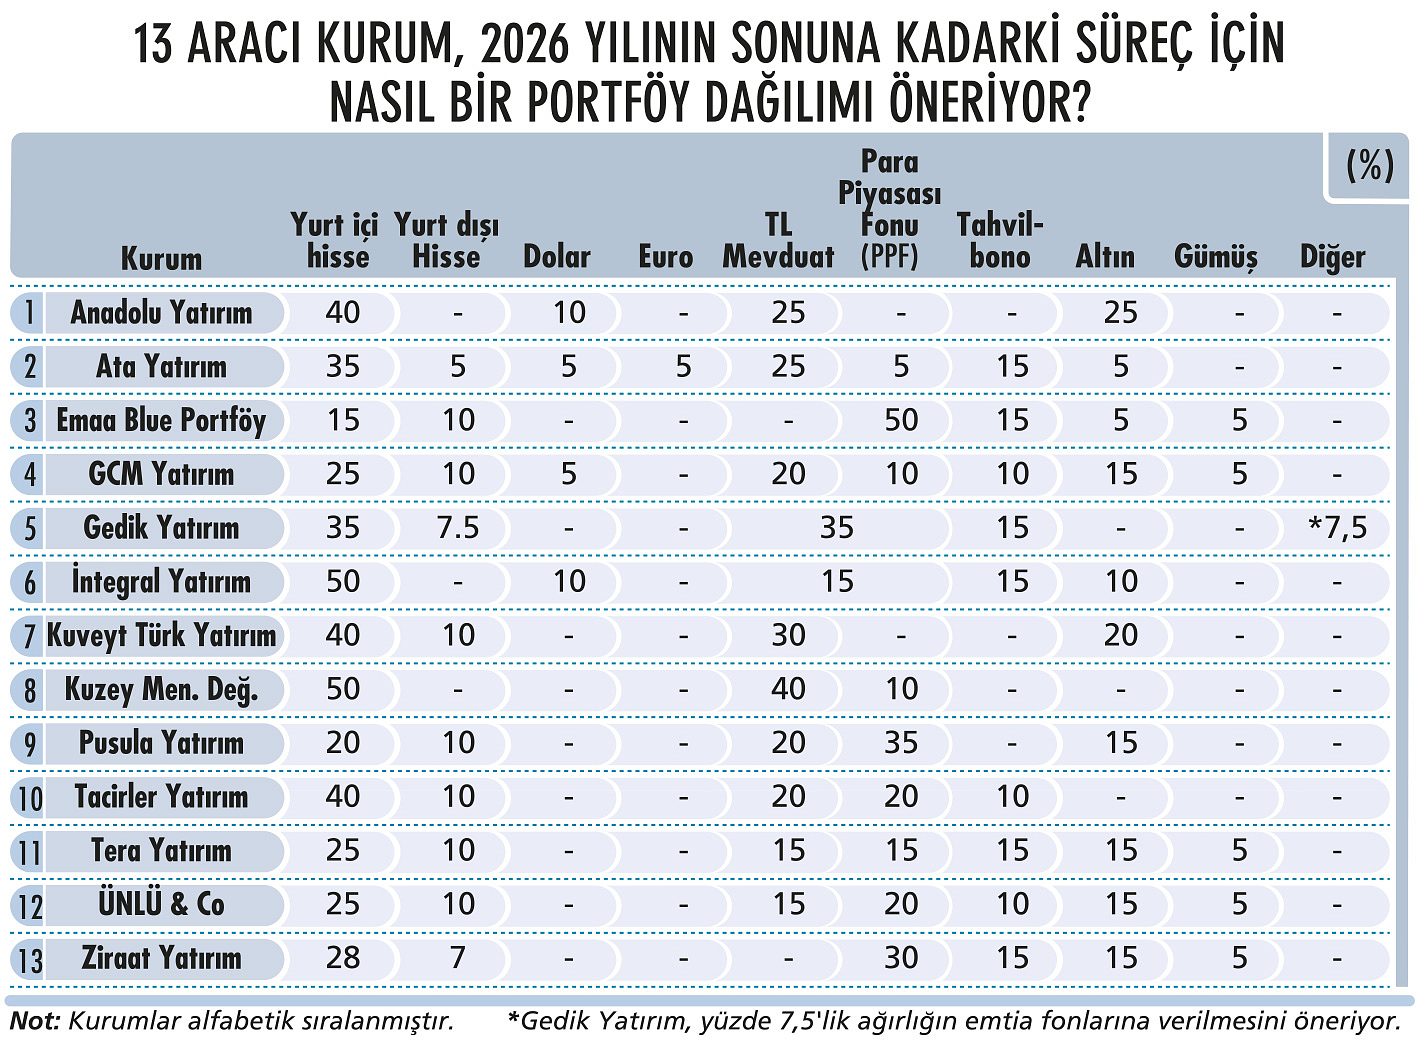
Tüm bu gelişmeler, yatırımcıların portföylerinde değişiklik yapmasına neden olacak. Peki, uzmanlar portföylerle ilgili nasıl bir tablo öneriyor? Portföy tercihlerini sorduğumuz aracı kurum uzmanları, en çok TL mevduat-para piyasası fonları (PPF) ve yurt içi hisse önerirken onu altın ve tahvil-bono takip ediyor.
Yıl sonuna kadar orta risk düzeyine uygun, dengeli ve likiditesi yüksek bir portföy yaklaşımını tercih ettiklerini söyleyen İntegral Yatırım Genel Müdürü Kıvanç Memişoğlu, “TCMB’nin politika faizini kademeli olarak yüzde 35 seviyesine indirmesini beklememiz, TL sabit getirili araçları desteklerken; jeopolitik ve enflasyon kaynaklı riskler hisse ağırlığının kontrollü tutulmasını gerektiriyor. Hisse senedi tarafında bankacılık, holdingler, likiditesi yüksek BİST-30 şirketleri ile faiz indirimlerinden yararlanabilecek GYO ve perakende sektörlerinde seçici olunabileceğini değerlendiriyoruz” diyor.
Kıvanç Memişoğlu, faizlerdeki olası gerilemeden faydalanmak amacıyla orta vadeli devlet tahvilleri ve borçlanma araçları fonlarına yer verilebilirken, piyasa dalgalanmalarında oluşabilecek fırsatlar için PPF’lerde likit pozisyonun korunması gerektiğine işaret ediyor. Memişoğlu, “Güçlü dolar temasının ons altını baskılayabileceği beklentimiz nedeniyle altın ağırlığını sınırlı tutarken, jeopolitik risklere ve kur riskine karşı döviz veya Eurobond pozisyonunun dengeleyici olabileceğini düşünüyoruz’’ diye konuşuyor.
“Yüksek oynaklıkta kademeli işlem”
Ziraat Yatırım Strateji Bölüm Müdürü Turgut Uslu, yılın kalan bölümünde görece yüksek faiz ortamının ve piyasalardaki oynaklığın devam edebileceğini dikkate alarak dengeli ve çeşitlendirilmiş portföylerin korunmasını daha sağlıklı bulduğunu ifade ediyor. PPF ve tahvil-bono yatırımlarının portföylerde önemli bir ağırlıkta tutulabileceğini söyleyen Turgut Uslu, önerilerini şöyle sıralıyor:
“Hisse senedi tarafında endeks ağırlığından ziyade güçlü bilanço, düşük borçluluk ve iyi nakit akışına sahip şirketlere odaklanılabilir. Altın, jeopolitik ve küresel ekonomik risklere karşı ‘dengeleyici unsur’ olarak değerlendirilebilir. Yatırımcıların risk profillerine uygun hareket etmelerini ve yüksek oynaklık dönemlerinde kademeli işlem yapmalarını öneriyoruz.”
Tolga Kudaloğlu / ÜNLÜ & Co
Risk ne şekilde dağıtılabilir?
ÜNLÜ & Co Araştırma Direktörü Tolga Kudaloğlu, yatırımcıların risk tercihleri oldukça farklı olduğundan tek bir portföy dağılım önerisi vermenin çok uygun olmadığını belirtmekle birlikte, hisse senedi riski alabilecek yatırımcılar için potansiyeli yüksek, doğru hisse seçimiyle BİST’te yüzde 25, ABD hisselerinde ise yüzde 10 oranında pozisyon taşınabileceğini söylüyor.
Tolga Kudaloğlu, “Dolar kurunun enflasyondan daha yüksek bir oranda artmasını beklemediğimizden portföylerde dolar ve Euro taşınmasını önermiyoruz. Bunun yerine yüzde 15 altın-yüzde 5 gümüş olacak şekilde portföyün yaklaşık beşte biri döviz cinsi varlıklarda tutulabilir” diyor. Kudaloğlu, TL’nin yılın kalan bölümünde de cazibesini koruyacağını tahmin ettiklerinden yüzde 15 TL mevduat, yüzde 20 PPF ve yüzde 10 tahvil taşınmasının riskin dağıtıldığı uygun bir portföy çeşitlendirmesi olabileceğini de kaydediyor.
BİST’te çıkan bant aralıkları
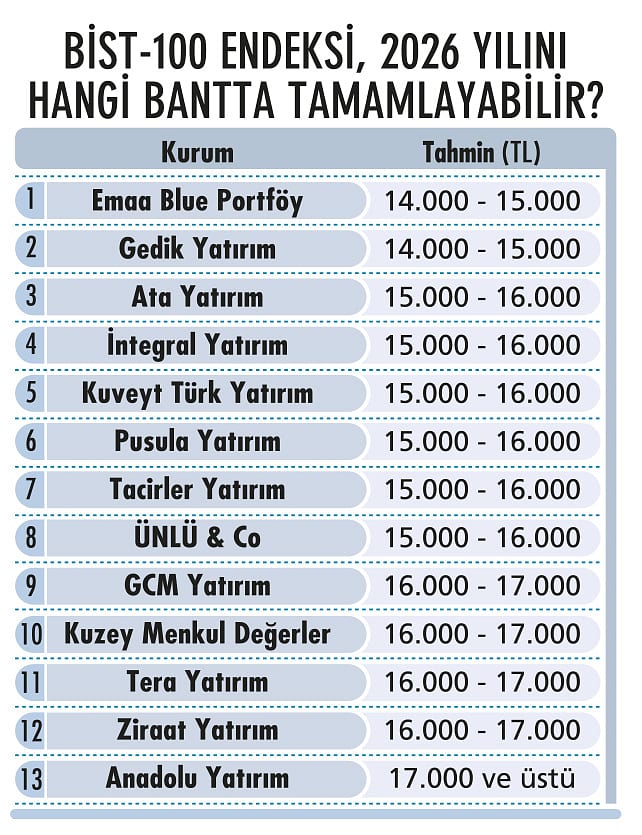
Portföylere ilişkin önerilerde tablo bu şekildeyken yatırım araçlarına dair öngörüleri incelemeye Borsa İstanbul (BİST) ile başlayalım. BİST-100, yaklaşık beş aydır 13.000-15.000 bandında dalgalı bir seyir izliyor. Peki, BİST-100’de yıl sonuna kadarki süreçte nasıl bir tablo ortaya çıkabilir?
Volkan Dükkancık / Pusula Yatırım
Yabancı yatırımcıların yıl başındaki girişlerinin ardından gerek savaş gerekse siyasi gelişmeler ışığında borsanın nispeten hareketsiz bir süreç yaşandığını söyleyen Pusula Yatırım Yatırım Danışmanı ve Strateji Direktörü Volkan Dükkancık’a göre; fon düzenlemesi gelmesiyle birlikte ise bir sis daha gitmiş oldu. “Satıcılı sürecin büyük ölçüde yaşanmış olma olasılığını göz önüne alarak yıl sonu BİST-100 beklentimizi 15.000-16.000 aralığı olarak belirliyoruz” diyen Volkan Dükkancık, iyi senaryoda faiz indirimlerinin hızlanmasıyla BİST’te 16.000’e doğru yükseliş, kötü senaryoda ise siyasi ve jeopolitik risklerin artmasıyla 13.000-14.000 bandında bir seyir bekliyor.
Fon düzenlemesine ilişkin belirsizliğin ortadan kalkması ve makro görünümün desteklemesiyle birlikte kısmen bankacılık kısmen sınai rotasyonlarıyla BİST’te sınırlı manada bir iştah görülebileceğine de dikkat çeken Volkan Dükkancık’a göre; makro tarafta istenen ortam kısmen sağlanırsa bu rotasyonlara gıda, yazılım ve madencilik gibi sektörler de katkı sağlayabilir.
Mehmet Bilal Bircan / Tera Yatırım
Baskıyı artırabilecek unsurlar
Tera Yatırım, BİST-100 Endeksi’nde yıl sonu için 16.300 seviyesi hedefini koruyor. Tera Yatırım Araştırma Direktörü Mehmet Bilal Bircan, “Ancak 16.300 seviyesi için enflasyon beklentilerinin aşağıya geldiği, TCMB’den faiz indirim beklentisinin güçlendiği ve FED’in güvercinleştiği kombinasyonunu görmemiz gerekiyor” diyor.
14.000’in kritik destek işlevi gördüğüne, bu seviye altında kapanış durumunda baskının derinleşebileceğine ve bu durumda 13.300 seviyesinin ana destek olarak izlenebileceğine işaret eden Mehmet Bilal Bircan, böyle bir senaryoyu tetikleyebilecek faktörleri ise ‘FED’in şahin tutumunu sürdürmesine bağlı olarak gelişen piyasalar genelinde sert bir satış dalgası gelebilmesi ve Türkiye büyüme verisinin beklentinin altında kalmasının TCMB üzerindeki faiz indirim baskısını artırırken kur ve enflasyon üzerinde baskı yaratarak yabancı çıkışına yol açabilmesi’ şeklinde sıralıyor.
İbrahim Şişman / Kuzey Menkul
Olası yükselişte lokomotif sektörler
BİST’te savaş baskısıyla en zayıf finansal sonuçların alındığını kaydeden Kuzey Menkul Araştırma Uzmanı İbrahim Şişman, diğer çeyreklerde toparlanmanın öne çıkmasını beklemekle beraber yıl sonunda da endekste yükseliş öngörüyor.
“Yılbaşından beri getiri sunamayan BİST-Bankacılık Endeksi’nin TCMB’nin haftalık fonlamaya tekrar dönmesi ve enflasyon görünüme bağlı olarak kademeli faiz indirimleriyle öne çıkmasını bekliyoruz” diyen İbrahim Şişman; enflasyondaki görünüme bağlı olarak telekom şirketlerinin de defansif olarak öne çıkabileceği görüşünde. Yabancı yatırımcı ilgisinin artmasının başta bankaları ve holdingleri öne çıkarabileceğini kaydeden İbrahim Şişman’ın yıl sonu BİST-100 beklentisi ise 16.000-17.000 bandında bulunuyor.
Dr. Övünç Gürsoy / Gedik yatırım
Gedik Yatırım Araştırma Direktörü Dr. Övünç Gürsoy ise “BİST-100 için 12 aylık kapanış hedefimiz 19.404 puan; yani endeks yaklaşık yüzde 36 getiri potansiyeli sunuyor” diyor. Övünç Gürsoy’e göre; bu yükselişte lokomotif olacak sektörler, enflasyonun düşmeye devam etmesi ve faiz indirimlerinin süreceği varsayımıyla holdingler, bankacılık, petrokimya, enerji ve savunma şeklinde sıralanabilir.
Enflasyon Raporu'ndan çıkan mesajlar
Borsaya ilişkin tüm senaryolarda öne çıkan konu başlıklarının başında TCMB’nin para politikası ve dezenflasyon süreci geliyor. TCMB, 23 Temmuz’daki Para Politikası Kurulu’nda (PPK) politika faizini yüzde 37, gecelik borç verme faizini yüzde 40 seviyesinde sabit bırakmıştı. TCMB 10 Eylül’teki Para Politikası Kurulu (Kurul), toplantısında da politika faizi olan bir hafta vadeli repo ihale faiz oranının yüzde 37’de sabit tutulmasına karar verdi. Kurul ayrıca, Merkez Bankası gecelik vadede borç verme faiz oranını yüzde 40’ta, gecelik vadede borçlanma faiz oranını ise yüzde 35,5’te sabit tuttu.
Yine 13 Ağustos’taki Enflasyon Raporu’ndaki açıklamalara göre; enflasyon görünümü üzerindeki etkiler dikkate alındığında, iç talebe yönelik soğuma belirginleşirken enflasyon beklentilerindeki kötüleşme sınırlı kaldı. Özellikle reel sektörde enflasyon beklentilerindeki iyileşmenin devam ettiği, kısa vadeli enflasyon göstergelerinde oynaklık olsa da orta vadeli görünümün olumlu olduğu da raporda yer aldı.
Bu nedenle temel fonlama aracı olarak bir haftalık repoya dönüşün gündemde olduğu da kaydedildi. Fatih Karahan, bu kararın normalleşme amaçlayacağını, sonraki döneme ilişkin gevşeme sinyali içermediğini de belirtti.
Temel fonlamada bir haftalık repoya dönüş
Nitekim Enflasyon Raporu sunumundaki mesajın ardından 23 Ağustos’ta TCMB, TL likidite yönetimi kapsamında 1 Mart’tan itibaren ara verilen bir hafta vadeli repo ihalelerine yeniden başlanmasına karar verdi. Böylece piyasa fonlaması, yüzde 40 seviyesindeki gecelik borç verme faizi yerine yeniden yüzde 37 seviyesindeki politika faizinden yapılmaya başlandı. Söz konusu adım, ‘para politikasının operasyonel çerçevesinde normalleşme sinyali’ olarak değerlendirildi.
2027-2029 dönemi OVP açıklandı
Bu adımın ardından Hazine ve Maliye Bakanlığı ile Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığı (SBB) tarafından müştereken hazırlanan ve 6 Eylül’de açıklanan 2027-2029 dönemi Orta Vadeli Programı (OVP) yakından takip edildi. OVP’de 2027 yıl sonu enflasyon hedefinin belirgin bir revizyonla yüzde 15’ten yüzde 21’e çekilerek yüzde 22-23 bandındaki piyasa konsensüsüne büyük ölçüde yakınsadığı görülüyor. OVP’de 2028 enflasyon hedefi yüzde 8’den yüzde 13,5’e yükseltilirken tek haneli enflasyona dönüşün ise bir yıl ötelenerek 2029’a kaydırılması enflasyona ilişkin dikkat çeken bir diğer nokta oldu.
Serkan Gönençler / Gedik Yatırım
Gedik Yatırım Başekonomisti Serkan Gönençler; “2027 enflasyon hedefinin yüzde 21’e çıkarılması, ilk etapta ‘Para politikasında bir erken gevşeme mi geliyor?’ sorusunu akıllara getirebilse de metin bütünlüğünün böyle bir sinyal barındırmadığını düşünüyoruz. Zira mevcut katılıklar dikkate alındığında, 2027 sonunda yüzde 21’e ulaşabilmek dahi oldukça sıkı bir para ve maliye politikası duruşunun sürdürülmesini zorunlu kılıyor” diyor.
Eylül ayında da ‘Pas’ geçti
OVP’nin ardından ise piyasaların dikkati 10 Eylül’deki TCMB PPK’ya çevrildi. Banka, piyasa beklentileri doğrultusunda politika faizini yüzde 37 seviyesinde tuttu. Gecelik vadede borç verme faiz oranı yüzde 40, gecelik vadede borçlanma faiz oranı ise yüzde 35,5 olarak korundu.
Para politikası kararlarının enflasyon görünümü odaklı, toplantı bazlı ve ihtiyatlı bir yaklaşımla alındığını hatırlatan TCMB’nin enflasyon görünümünde belirgin ve kalıcı bir bozulma olması durumunda para politikası duruşunu sıkılaştırılacağı üzerinde durduğu aktarılıyor. Bankanın enflasyon üzerindeki yukarı yönlü risklere karşı ihtiyatlı duruşunu vurguladığına da dikkat çekiliyor.
Dr. Kutay Gözgör / Kuveyt Türk Yatırım
TCMB, Ekim ve Aralıkta ne yapar?
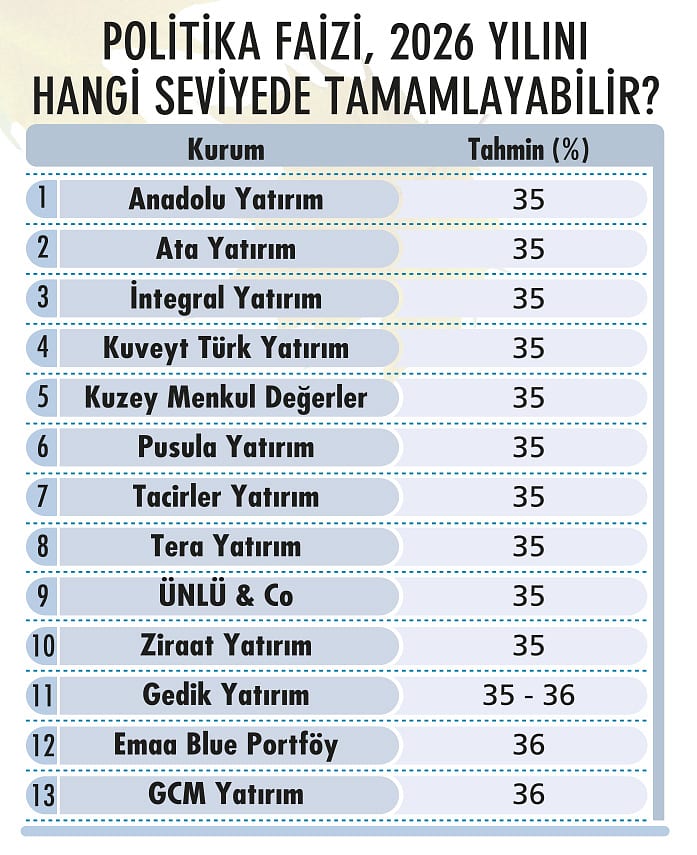
TCMB PPK’nın bu yılki son iki toplantısı 22 Ekim’de ve 10 Aralık’ta olacak. Anketimizde yer verdiğimiz 13 kurumun büyük bir çoğunluğu, politika faizinin 2026 yılını yüzde 35 seviyesinde tamamlayacağını öngörüyor.
Kuveyt Türk Yatırım Araştırma Direktörü Dr. Kutay Gözgör, enflasyonun ana eğilimindeki gerilemenin devam etmesiyle birlikte, para politikasındaki operasyonel normalleşmenin politika faizinde kademeli indirimlerle desteklenmesini bekliyor.
“Enflasyon görünümünde belirgin bir bozulma yaşanmaması koşuluyla, ekim ve aralık toplantılarında 100’er baz puanlık faiz indirimine gidilmesini makul buluyor ve yılı yüzde 35 politika faizi seviyesinde tamamlayacağımızı öngörüyoruz” diyen Kutay Gözgör; 2027 yılı için ise enflasyondaki düşüş hızına bağlı olarak yüzde 27 seviyelerine kadar inen bir faiz patikası tahmin ediyor.
İç talepteki dengelenmenin belirgin olduğunu, bununla birlikte enflasyonda bazı hizmet kalemlerinde iyileşme eğilimleri gözlendiğini kaydeden Ziraat Yatırım Strateji Bölüm Müdürü Turgut Uslu, beklenen enflasyon ile mevcut faiz arasında yüksek bir makas olduğu görüşünde. Turgut Uslu; bu kapsamda, yeni bir şok dalgasıyla karşılaşılmadıkça TCMB’nin yılın son iki toplantında 100 baz puanlık indirimlerle politika faizini yüzde 35’e çekmesini bekliyor.
Selin Yıldırım / Emaa Blue Portföy
Petrol ve tarım fiyatlarına dikkat
Emaa Blue Portföy Kıdemli Portföy Yöneticisi Selin Yıldırım, hem Ortadoğu gerilimiyle petrol fiyatlarının hem de Rusya-Ukrayna savaşı nedeniyle sevkiyat risklerinin doğmasıyla buğday başta olmak üzere tarım ürünlerinin fiyatlarındaki yüksek seyrin Türkiye için de risk barındırdığına dikkat çekiyor. Bu maliyet artışlarının lojistik, tarım ve sanayi sektörleri aracılığıyla enflasyonist bir etki yaratabileceğinin altını çizen Selin Yıldırım, şöyle devam ediyor: “Ağustos ayı enflasyonu yüzde 1,84 ile beklentilere paralel gelirken, üretici enflasyonu tarafında ise ağustos ayındaki hızlanma dikkat çekti ve veri yüzde 2,57 olarak açıklandı. Temmuz ayında aylık üretici enflasyonu yüzde 1,52 açıklanmıştı. Bu çerçevede ana senaryo olarak yıl sonuna kadar 100 baz puan faiz indirimi bekliyor ve yılın yüzde 36 politika faiziyle tamamlanacağını öngörüyoruz.”
Dolar/TL’de beklenti ne?
Dolar/TL kurundaki aylık artış eğilimi, enflasyon eğilimine paralel olarak yıl başındaki yüzde 1,1-1,2’lerden son 3-4 aydır yüzde 1,7-1,8’lere yükseldi. TCMB’nin dezenflasyon stratejisine bağlı olarak TL’nin reel değerlenmesini ve kurun kontrollü artışını korumak isteyeceği ifade ediliyor.
Özellikle carry-trade kaynaklı girişlerle TCMB rezervlerinde gözlenen toparlanmanın da bu konuda destek verdiğini ifade eden uzmanlar, yıl sonuna kadar dolar/TL kurunun 50,00-52,00 bandında olmasını bekliyor. Dolar/TL kuruna ilişkin beklentiler; ‘yatay değil, ekonomi yönetiminin kontrolünde gerçekleşen sınırlı ve kademeli bir yükseliş’ olarak tanımlanıyor.
53,00-55,00 bandı gündeme gelir mi?
İntegral Yatırım Genel Müdürü Kıvanç Memişoğlu, dolar/TL’de yıl sonuna kadar ana eğilimin sert bir yükselişten ziyade ‘kontrollü ve kademeli değer artışı’ şeklinde olmasını bekliyor. TCMB’nin sıkı para politikası duruşu, TL’nin sunduğu reel getiri ve rezerv görünümündeki iyileşme kurdaki yükseliş hızını sınırlarken, yılın son çeyreğinde beklenen faiz indirimlerinin yukarı yönlü hareketin devam etmesine neden olabileceğini ifade eden Kıvanç Memişoğlu, şöyle devam ediyor:
“ABD-İran geriliminin kontrollü kalması, Brent petrol fiyatının gerilemesi ve yabancı sermaye girişlerinin güçlenmesi halinde kur 50,00-51,00 bandında dengelenebilir. Buna karşılık Hürmüz Boğazı kaynaklı risklerin artması, petrol fiyatlarının 100 doların üzerine çıkması ve enflasyon beklentilerinin bozulması durumunda yükseliş hızlanarak 53,00-55,00 bandını gündeme getirebilir.”
“DXY, yükseliş trendinde zorlanıyor”
Kur tarafında, enflasyonun altında kalan kontrollü ve kademeli yükseliş eğiliminin yılın kalan bölümünde de devam edebileceğini düşünen Ziraat Yatırım Strateji Bölüm Müdürü Turgut Uslu, “TCMB’nin temkinli duruş söylemi ve rezerv yönetimini sürdürmesi, TL cinsi varlıkların reel getirisini koruması ve olası gevşeme adımlarının ölçülü gerçekleştirilmesi kurdaki yükseliş hızını sınırlayabilir” diyor.
Dolar Endeksi’nin (DXY) de yükseliş trendi yakalamakta zorlandığını söyleyen Turgut Uslu, öte yandan, dolar/TL’de nominal yükselişin sınırlı da olsa sürebileceğine dikkat çekerken jeopolitik gelişmeleri ve enerji fiyatlarını ise kontrollü görünüm açısından başlıca risk unsurları olarak sıralıyor. Uslu, bu çerçevede, dolar/TL’nin yılı 50,00-52,00 bandında tamamlayabileceğini öngörüyor.
FED’in kararı kritik olacak
FED’e de ayrı bir parantez açalım. FED, 28-29 Temmuz’daki toplantısında fonlama faizini 3,50-3,75 aralığında sabit tuttu. Karar üçe karşı dokuz oyla alındı. Böylece temmuz toplantısı, FED içinde enflasyon risklerine ilişkin görüş ayrılığının belirginleştiği bir toplantı oldu. Şimdi ise dikkatler, FED’in 16 Eylül’de açıklayacağı faiz kararına çevrildi. Uzmanlara göre; FED’in eylül toplantısına yaklaşırken oluşan temel ikilem, enflasyonun hedefin üzerinde kalırken iş gücü piyasasında momentumun ne ölçüde zayıfladığı.
28 Ağustos’ta Jackson Hole’de konuşan FED Başkanı Kevin Warsh, fiyat istikrarının FED’in mevcut dönemdeki önceliği olduğunu vurgulamış ve çekirdek enflasyonun yüzde 2 hedefine açık ve yeterli hızda ilerlediğine ilişkin güven oluşmaması halinde para politikasının daha fazla sıkılaştırılması gerekebileceğine işaret etmişti.
Bu mesajın, temmuz toplantısında üç FOMC üyesinin faiz artışı yönünde oy kullanmasının ardından FED’in enflasyon risklerine verdiği ağırlığın daha da belirginleştiğine işaret ettiği analizi yapılıyor. Uzmanlara göre; eylül toplantısında kritik soru ise mevcut enflasyonun geçici arz şoklarının sonucu olup olmadığı, yani bunun daha kalıcı bir davranışa dönüşüp dönüşmediği olacak.
Bu arada geçen hafta ECB’nin enflasyonun yüzde 2’nin oldukça üzerinde seyretmeye devam edeceğine dair sinyallerle İran savaşının patlak verdiği şubat ayından bu yana ikinci kez faiz oranlarını 25 baz puan artırdığı notunu da düşmekte fayda var.
Kıvanç Memişoğlu / İntegral Yatırım GM
“BİST-100’de yıl sonunda 16.500-17.500 bandı gündeme gelebilir”
Borsayı etkileyecek unsurlar BİST-100 Endeksi’nde fiyatlamaların; küresel risk iştahı, yurt içi enflasyon görünümü ve para politikasına ilişkin beklentiler doğrultusunda şekillenmesini bekliyoruz. Bu çerçevede, ABD-İran geriliminin seyri ve petrol fiyatlarında oluşabilecek hareketler, enerji maliyetleri ve enflasyon kanalı üzerinden piyasanın temel belirleyicileri olmaya devam edecek.
Olumlu senaryo fiyatlamaları Teknik açıdan 14.250 seviyesi üzerinde kalıcılığı, pozitif görünümün korunması bakımından kritik buluyoruz. Endeksin 14.700 seviyesini aşması halinde yükselişin 15.400-15.500 bandına doğru devam edebileceğini düşünüyoruz. ABD-İran geriliminin kontrollü kalması, Brent petrol fiyatının 80-90 dolar bandına gerilemesi ve TCMB’nin politika faizini yıl sonunda yüzde 35 seviyesine indirmesi varsayımları altında BİST-100’de yıl sonu için ana beklentimiz 15.500-16.000 bandında bulunuyor. Jeopolitik gerilimin azalması, enerji akışının normalleşmesi ve yabancı yatırımcı girişlerinin hızlanması halinde 16.500-17.500 bandı gündeme gelebilir.
Hangi riskler öne çıkıyor? Buna karşılık, Hürmüz Boğazı kaynaklı risklerin artması, Brent petrol fiyatının 100 doların üzerine çıkması ve enflasyon görünümünün bozulması durumunda faiz indirimleri ertelenebilir. Bu senaryoda endeksin 14.250 seviyesinin altına gerilemesiyle zayıflama belirginleşebilir ve 12.800-13.500 bandına doğru geri çekilme yaşanabilir.
BİST-30 ve sektörel beklentiler SPK’nın fon düzenlemesinin doğrudan hisse senedi talebi yaratmaktan ziyade, para piyasası fonlarının (PPF) göreli getiri avantajını sınırlaması, kamu borçlanma araçlarına talebi artırması ve likiditesi yüksek BİST-30 şirketlerini öne çıkarması yoluyla Borsa İstanbul’u dolaylı olarak destekleyebileceğini düşünüyoruz. Yükseliş senaryosuna bankacılık sektörünün, holdinglerin ve büyük ölçekli BİST-30 şirketlerinin öncülük etmesini; faiz indirimlerinin belirginleşmesiyle birlikte GYO, perakende, otomotiv ve dayanıklı tüketim sektörlerinin de harekete katılmasını bekliyoruz.
Alper Nergiz / GCM Yatırım Genel Müdürü
“Aktif risk yönetimine dayalı bir portföy mimarisi öneriyoruz”
Cazip getiri fırsatı nerede? Faiz indirim döngüsünün eşiğinde olduğumuz bu geçiş döneminde, tek bir varlık sınıfına bağımlı kalmayan, aktif risk yönetimine dayalı bir portföy mimarisi öneriyoruz. Yıl sonuna yaklaşırken yüksek seyrini koruyan TL mevduat ve likidite esnekliği sunan Para Piyasası Fonları (PPF) ile sabit getirili taraftaki cazip getiri fırsatını değerlendirmeyi; tahvil-bono pozisyonuyla da kademeli faiz indirim sürecinin getiri potansiyelinden yararlanmayı hedefliyoruz.
Portföy nasıl sigortalanabilir? Olası likidite ihtiyaçları ve kısa vadeli olası fırsatları değerlendirmek adına sembolik düzeyde dolar/TL portföyde bulundurulabilir. Hisse senedi tarafında faiz indirim sürecinden en hızlı ve olumlu etkilenecek, çarpanları cazip ve net borçluluğu düşük şirketlere odaklanmayı rasyonel bulurken; altın ve gümüş ağırlığıyla da küresel jeopolitik risklere ve petrol kaynaklı enflasyonist endişelere karşı portföyü güçlü bir şekilde sigortalamayı sürdürüyoruz.