
Eylül ayı ortası itibarıyla; ons altın 4.000 doların, gram altın 6.800 TL’nin üzerinde kalıcılık sağlamaya çalışıyor.
Ekonomist’in 13 - 26 Eylül 2026 tarihli sayısından
“Yükseliş çabaları limitli kalabilir”
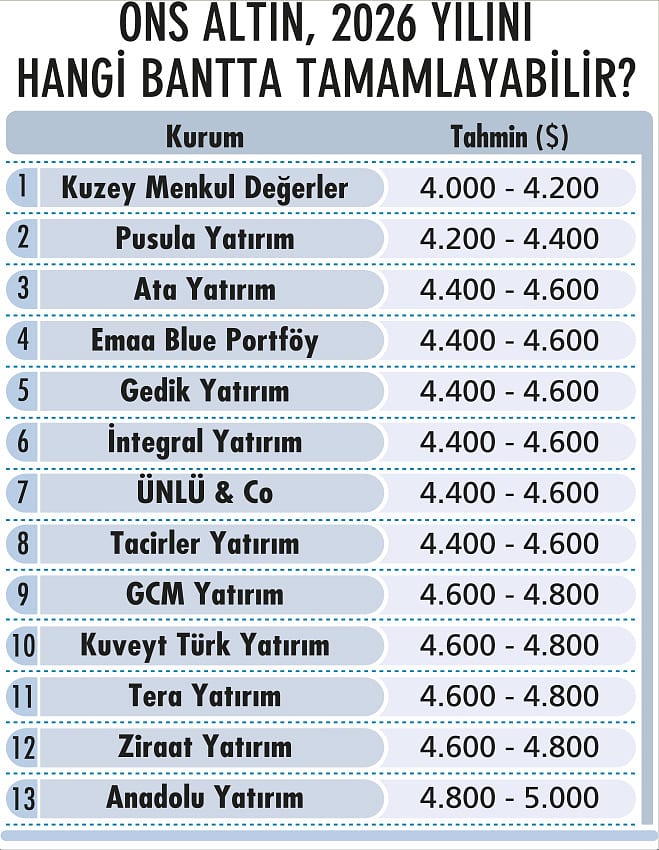
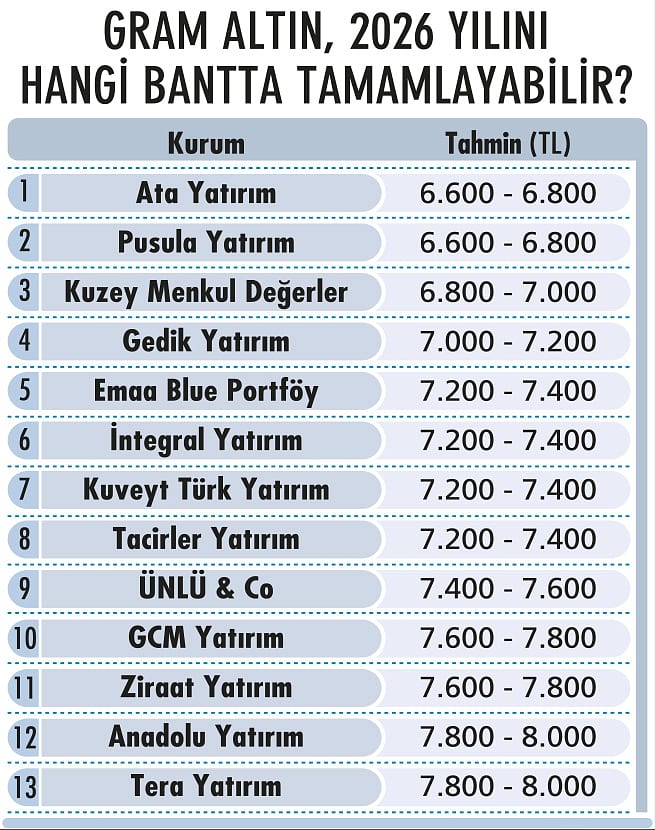
ÜNLÜ & Co Araştırma Direktörü Tolga Kudaloğlu; ABD uzun vadeli tahvil faizlerinde son dönemde yaşanan yükselişin ons altın üzerinde baskı yaratmaya devam ettiğine dikkat çekerken yüksek petrol fiyatları nedeniyle artan enerji maliyetlerinin de global enflasyon oranlarını artırdığını kaydediyor. “FED, yılın kalan bölümünde faizleri artırmak zorunda kalacak gibi görünüyor. Tüm bunlar faiz getirisi olmayan altın için yükselişin önündeki en önemli engeller” diyen Kudaloğlu, ABD-İran savaşı devam ettiği sürece altında yükseliş çabalarının limitli kalabileceğini öngörerek yıl sonu için ons altında 4.400-4.600 dolar, gram altında 7.400-7.600 bandına işaret ediyor.
“Avrupa fonları altın ETF’lerine girdi”
Altının faiz getirisi olmaması nedeniyle faiz artış beklentisinin güçlenmesi fırsat maliyetini artırıyor ve klasik olarak ters korelasyonu devreye sokuyor. Ancak Emaa Blue Portföy Kıdemli Portföy Yöneticisi Selin Yıldırım’a göre; bu ilişkiyi tek başına okumak eksik olur. ABD’nin bütçe açıklarının ve yüksek kamu borçlanma gereğinin, uzun vadeli tahvil faizleri üzerinde ayrı ve yapısal bir baskı oluşturduğuna işaret eden Selin Yıldırım, açığın finansmanı için artan tahvil arzının özellikle uzun vadelerde faizleri yukarıda tuttuğunu, bu nedenle enflasyonda sınırlı bir gerileme görülse bile özellikle uzun vadeli faizlerde aynı ölçüde ve kalıcı bir düşüş beklemenin kolay olmadığını belirtiyor.
Selin Yıldırım, şöyle devam ediyor: “Faiz tarafındaki bu yapısal katılık, normal şartlarda altın için sürekli bir baskı unsuru olurdu. Ancak son dönemde bu ilişki eskisi kadar keskin işlemiyor. Çünkü jeopolitik risk algısı, merkez bankalarının fiziki altın alımları ve dolara duyulan güvenin kısmen sorgulanması söz konusu. Öte yandan temmuz ayında altın ETF’lerine yeniden 3 milyar dolarlık net giriş sağlandı; bu girişe Avrupa fonları öncülük etti ve toplam altın varlıkları 23 ton artarak 4.068 tona yükseldi. Bu rakam, yine de 27 Şubat 2026’da ulaşılan 4.176 tonluk rekor seviyenin altında kalıyor. Bu gelişmelere ek olarak, küresel tarafta yapay zekâ gibi alternatif yatırım temalarının öne çıktığı, geleneksel yatırım anlayışının yavaş yavaş aşındığı bir konjonktürden geçiyoruz. Bu temaların hangisinin ağırlıklı olarak çalışacağı kritik olacak. Teknik anlamda; ons altında 4.700 dolar aşılamasa da 4.200 doların aşağısına gelinmediği sürece yukarı yönlü eğilim korunabilir. Ancak savaş öncesi seviyelere hızlı şekilde geri dönüleceğini öngörmüyoruz.”
FED’in ‘Nötr faiz’ konumu sürecek mi?
GCM Yatırım Genel Müdürü Alper Nergiz, “Ortadoğu’daki jeopolitik riskler, yüksek enerji fiyatlarına bağlı enflasyon endişeleri, ECB, BoJ ve BoE gibi majör merkez bankalarını faiz artışı konusunda aksiyona geçmeye zorlasa de FED’in faiz artırmak yerine ‘nötr faiz’ konumunda seyrini sürdürme ihtimali değerli metallerdeki düşüşleri sınırlıyor” diyor.
Ons altında 4.000 dolar, güçlü bir taban oluşturmuş durumda. ABD ara seçim süreci, tahvil faizlerindeki gerileme ve jeopolitik temanın enerji riski dışındaki seyrine paralel 4.800 dolar bölgesine doğru kademeli yükselişin ‘iyimser’ hedef olarak izlenebileceği analizini yapan Alper Nergiz’e göre; alternatif olarak petrol kaynaklı enflasyon endişelerinin devamı halinde merkez bankaları üzerindeki baskı ile tahvil faiz oranlarındaki yükseliş eğilimi, 4.000-4.500 dolar bandında bir konsolidasyonun oluşmasına neden olabilir. Nergiz, ons altındaki bu taban seviye ile dolar/TL’ye ilişkin 51,00 hedeflerinin çarpan etkisiyle gram altında ise yukarı yönlü ana trendin korunabileceğini ve yılın 7.600-7.800 TL bandında kapanabileceğini tahmin ediyor.
5.000 dolar üzeri mümkün mü?
Yılın kalanında altında dalgalı ancak yukarı yönlü eğilimin korunmasını bekleyen Tera Yatırım Araştırma Direktörü Mehmet Bilal Bircan’a göre; FED’in faiz politikası, ABD tahvil faizleri ve doların seyri kısa vadede belirleyici olurken; merkez bankalarının altın alımları, jeopolitik riskler ve küresel belirsizlikler değerli metalleri desteklemeye devam edebilir.
“Baz senaryomuzda ons altının yıl sonunda 4.600-4.800 dolar, gram altının 7.800-8.000 TL bandında olmasını bekliyoruz. FED’in daha şahinleşmesi halinde ons altında 4.200-4.400 dolar bölgesine düzeltme görülebilir; buna karşılık faiz indirim beklentilerinin güçlenmesiyle 5.000 dolar üzeri seviyeler gündeme gelebilir” diyen Mehmet Bilal Bircan, gram altında ise onsun yanı sıra dolar/TL’nin kontrollü yükselişinin de yukarı yönlü hareketi destekleyeceğini öngörüyor.